Rechnungswesen für Einzelhandelskaufleute: Schwerpunkte richtig setzen
Im Rechnungswesen für Einzelhandelskaufleute tragen drei Schwerpunkte den Unterricht: Handelskalkulation, Warenwirtschaft mit Bezugs- und Verkaufskalkulation sowie Umsatzsteuer. Buchführung gehört dazu, aber nur so weit, wie sie die Zahlen aus dem Warengeschäft erklärt. Wer die Auswahl an diesen drei Feldern ausrichtet, verliert keine Zeit an Stoff, der im Einzelhandel kaum vorkommt.
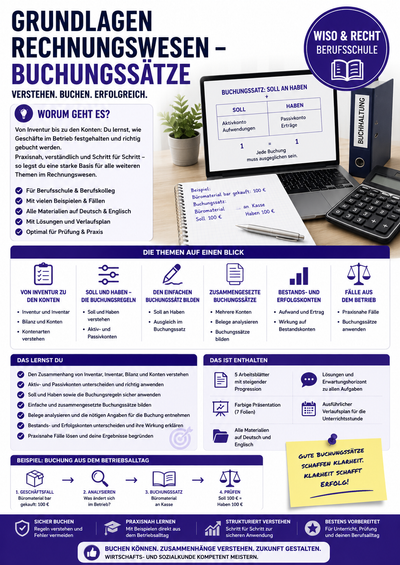
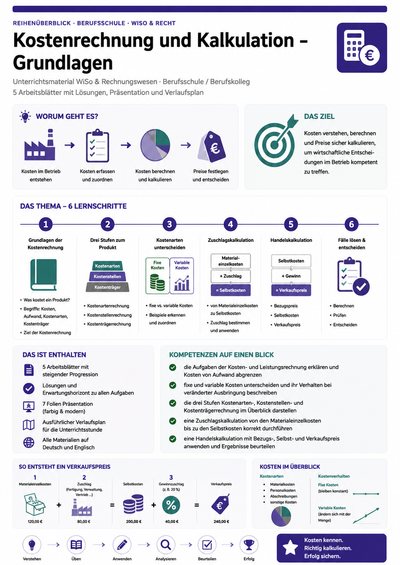
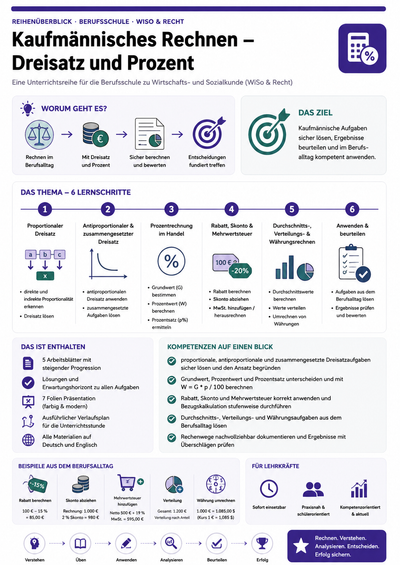
Die im Text erwähnten Unterrichtsmaterialien auf einen Blick. Digitaler Download, sofort einsetzbar.
Das Wichtigste in Kürze
- Kalkulation ist der Kern: Bezugs-, Selbstkosten- und Verkaufskalkulation vor allem anderen.
- Buchführung dient dem Verständnis der Warenkonten, nicht der Vollständigkeit des Kontenrahmens.
- Umsatzsteuer und Vorsteuer gehören früh dazu, weil jeder Beleg im Laden sie ausweist.
- Personalkosten sind im Einzelhandel ein großer Kostenblock und damit ein eigener Baustein.
- Welche Inhalte verbindlich sind, regeln Ausbildungsordnung und der Lehrplan Ihres Bundeslandes.
Welche Themen im Einzelhandel Vorrang haben
Der Rechnungswesen-Kanon der kaufmännischen Berufe ist breiter, als eine Einzelhandelsklasse ihn braucht. Anlagenbuchführung, Wertpapiere oder komplexe Abschlussbuchungen lassen sich auf ein Minimum reduzieren. Vorrang haben die Themen, die im Verkaufsraum und im Lager sichtbar werden: Wareneingang, Bezugskosten, Preisnachlässe, Inventurdifferenzen und die Frage, wie aus dem Einkaufspreis ein Verkaufspreis wird.
Ein praktikables Auswahlkriterium lautet: Kommt der Beleg dazu im Ausbildungsbetrieb der Klasse tatsächlich vor? Lieferschein, Rechnung, Gutschrift und Kassenbericht bestehen diesen Test, ein Wechselprotokoll nicht. Diese Prüfung ersetzt keine Lehrplanarbeit, hilft aber bei der Gewichtung innerhalb eines Lernfelds.
Kalkulation und Warenwirtschaft als roter Faden
Bauen Sie die Kalkulation als durchgehende Linie über das Schuljahr auf, statt sie als Block abzuhandeln:
- Bezugskalkulation: Listeneinkaufspreis, Rabatt, Skonto, Bezugskosten, Bezugspreis.
- Selbstkosten: Handlungskosten aus der Betriebsabrechnung, Kalkulationszuschlag.
- Verkaufskalkulation vorwärts, rückwärts und als Differenzkalkulation.
- Handelsspanne, Kalkulationsfaktor und Rohgewinn als Kennzahlen für Sortimentsentscheidungen.
Jeder dieser Schritte lässt sich an einem einzigen Artikel aus dem Sortiment der Klasse durchspielen. Das erhöht die Akzeptanz deutlich mehr als ein wechselndes Beispiel je Stunde.
Umsatzsteuer und Personalkosten richtig einordnen
Die Umsatzsteuer ist im Einzelhandel kein Randthema, weil sie auf jedem Kassenbon steht und die Auszubildenden sie täglich sehen. Sinnvoll ist die Reihenfolge Beleg, Buchung, Zahllast. Damit dieser Weg trägt, braucht die Klasse eine feste Notation für Buchungssätze; Grundlagen Rechnungswesen – Buchungssätze liefert dafür Aufgabenreihen mit steigender Schwierigkeit, in denen Vorsteuer und Umsatzsteuer als eigene Konten geführt werden.
Der zweite große Kostenblock ist das Personal. Wenn die Klasse Handlungskosten kalkuliert, sollte sie wissen, woraus sich Personalaufwand zusammensetzt und wie er in den Kalkulationszuschlag eingeht. Kostenrechnung und Kalkulation – Grundlagen führt vom Kostenbegriff über die Betriebsabrechnung bis zum Zuschlagssatz und liefert die Schemata für die Verkaufskalkulation. Damit die Prozentrechnung dabei nicht zum Stolperstein wird, lohnt sich ein Vorlauf mit Kaufmännisches Rechnen – Dreisatz und Prozent. Wer Buchführung und Kalkulation über mehrere Klassen hinweg unterrichtet, findet im Sparpaket Rechnungswesen Berufsschule die Bausteine in einheitlicher Notation. Wie sich der Blick der Auszubildenden auf das eigene Entgelt schärfen lässt, zeigt der Beitrag Brutto, Netto und Gehaltsverhandlung: Berufseinstieg im Unterricht durchspielen.
Prüfungsbezug ohne Stoffhuberei
Prüfungsnähe entsteht nicht dadurch, dass mehr Themen behandelt werden, sondern dass die zentralen Rechenwege sicher sitzen. Nehmen Sie die Kalkulationsarten und die Umsatzsteuer in kurze, regelmäßige Wiederholungen auf, statt sie am Ende geballt zu üben. Welche Bereiche die Kammern gewichten, ergibt sich aus der jeweils gültigen Ausbildungsordnung und dem Rahmenlehrplan; verlassen Sie sich dort auf die amtlichen Dokumente und nicht auf Erfahrungswerte aus früheren Jahrgängen.
Häufige Fragen
Wie viel Buchführung brauchen Einzelhandelskaufleute wirklich?
So viel, dass Warenein- und -verkauf, Preisnachlässe und Umsatzsteuer nachvollziehbar werden. Das sind im Kern die Warenkonten, das Umsatzsteuerkonto und der Abschluss über das Gewinn- und Verlustkonto. Anlagenbuchführung oder Bewertungsfragen lassen sich stark kürzen. Entscheidend ist, dass die Klasse einen Beleg lesen und in eine Buchung übersetzen kann, nicht dass sie den ganzen Kontenrahmen kennt.
Womit beginne ich im ersten Ausbildungsjahr?
Beginnen Sie mit dem Weg der Ware und den Belegen, die ihn begleiten. Daraus ergeben sich Bezugskalkulation und Wareneingangsbuchung fast von selbst. Die Verkaufskalkulation folgt, sobald der Bezugspreis sicher berechnet wird. Die Umsatzsteuer kann früh mitlaufen, weil sie auf jedem Beleg auftaucht. Kennzahlen wie Handelsspanne gehören ans Ende dieser Kette.
Wie verknüpfe ich Kalkulation mit dem Ausbildungsbetrieb?
Lassen Sie jede Auszubildende und jeden Auszubildenden einen realen Artikel aus dem eigenen Betrieb auswählen und über das Schuljahr hinweg damit rechnen. Einkaufspreis, Rabatte, Handlungskosten und Endpreis werden so mehrfach aufgegriffen. Achten Sie darauf, dass keine vertraulichen Konditionen im Klassenraum landen; gerundete oder abgewandelte Werte reichen für die Rechnung vollständig aus.
Weiterlesen im stifo-Blog
Luca beschäftigt sich seit Jahren intensiv mit der Frage, was guten Unterricht ausmacht - und wie Lehrkräfte dabei wirklich entlastet werden können. Als Gründer von stifo.de entwickelt er strukturierte Unterrichtsmaterialien, die Lehrerinnen und Lehrer im Alltag spürbar unterstützen: durchdacht aufgebaut, direkt einsetzbar und didaktisch solide.
Das könnte dich auch interessieren

FAQ zu den Unterrichtsmaterialien
Das Sortiment reicht von der Kita über die Grundschule und die Sekundarstufe I (Klasse 5–10) bis zur Sekundarstufe II und zur Berufsschule. Jedes Material ist nach Fach, Stufe und - wo sinnvoll - nach Bundesland beschriftet.
Viele Reihen lassen sich mit kleinen Anpassungen auch in benachbarten Schulformen einsetzen, weil die Aufgaben in mehreren Anforderungsniveaus vorliegen.
Eine vollständige Reihe enthält in der Regel:
- mehrere Arbeitsblätter mit ausgearbeiteten Lösungen
- eine Präsentation für den Unterrichtseinstieg
- einen Verlaufsplan für die Stundenstruktur
- Aufgaben auf mehreren Anforderungsniveaus zur Differenzierung
- je nach Reihe Klausur- oder Testvorlagen
Die Dateien liegen in editierbaren Formaten vor, damit du Inhalte an deine Lerngruppe anpassen kannst.
Direkt nach dem Kauf erhältst du eine Bestätigungs-E-Mail mit dem Download-Link. Zusätzlich liegen die Dateien dauerhaft in deinem Kundenkonto unter „Bestellungen" - ohne Ablaufdatum und ohne Downloadlimit.
Es gibt keinen Versand und keine Wartezeit: Der Download steht unmittelbar nach dem Abschluss der Bestellung bereit.
Die Einzellizenz gilt für eine Lehrkraft. Du darfst das Material ausdrucken und im eigenen Unterricht beliebig oft einsetzen. Die digitalen Dateien an andere Lehrkräfte weiterzugeben oder sie zu veröffentlichen, ist davon nicht gedeckt.
Für Fachschaften gibt es bei vielen Produkten eine Schullizenz, die mehrere Lehrkräfte einer Schule abdeckt. Sie steht direkt auf der Produktseite zur Auswahl.
Eine Unterrichtsreihe deckt ein einzelnes Thema ab, etwa „Genetik" oder „Kurzgeschichten analysieren". Sie passt, wenn du gezielt eine Sequenz vorbereitest.
Ein FachKomplett-Paket bündelt die zentralen Themen eines ganzen Fachs zu einem Gesamtpreis, der deutlich unter der Summe der Einzelreihen liegt. Das lohnt sich, sobald du ein Fach dauerhaft unterrichtest. Für Politik und Wirtschaft findest du die Reihe hier.
Die Materialien orientieren sich an den veröffentlichten Vorgaben der Länder - je nach Bundesland am Kernlehrplan, Kerncurriculum, Bildungsplan, Rahmenlehrplan oder an den Fachanforderungen. Für viele Fächer gibt es eigene Pakete je Bundesland.
Eine Prüfung, Zulassung oder Empfehlung durch ein Ministerium besteht nicht. Da die Vorgaben zwischen den Ländern abweichen, lohnt sich vor dem Einsatz ein kurzer Abgleich mit dem schulinternen Lehrplan.
Kommentare
Kommentar hinterlassen
Kommentare werden vor der Veröffentlichung geprüft.
Unterrichtstipps per E-Mail
Neue Materialien, Planungshilfen und Hinweise zu Lehrplanänderungen - etwa zweimal im Monat, ohne Werbeflut.